📑 Caselle Torinese – Analisi dettagliata degli atti amministrativi
Delibere di Giunta n. 178–183 e Determinazioni n. 773–781 – Novembre 2026
Passiamo dal sunto ironico all'analisi seria e documentale, seguendo la struttura del tuo esempio.
Per ogni atto troverai: oggetto originale, contesto generale, cosa è successo, cifre coinvolte, aziende o soggetti interessati, pro e contro e note tecniche.
I pro e contro saranno valutazioni degli effetti possibili, non giudizi politici o accuse all'amministrazione. Distinguerò inoltre le spese effettivamente approvate dagli importi citati come precedenti amministrativi, evitando di trasformare una variazione contabile in una nuova spesa.
🏛️ DELIBERE DI GIUNTA COMUNALE
📄 Delibera n. 178 del 02/11/2026
Oggetto originale: PARROCCHIA SANTA MARIA E SAN GIOVANNI EVANGELISTA DI CASELLE TORINESE – RICHIESTA PATROCINIO E UTILIZZO PIAZZA BOSCHIASSI PER CASTAGNATA 07/11/2026 – PROVVEDIMENTI.
🏠 Contesto generale:
La Parrocchia Santa Maria e San Giovanni Evangelista promuove una castagnata in piazza Boschiassi, nell'ambito delle iniziative di aggregazione della comunità locale.
Per utilizzare uno spazio pubblico e ottenere il patrocinio dell'amministrazione occorre un provvedimento comunale.
💬 Cos'è successo?
La Giunta ha esaminato la richiesta della Parrocchia per la manifestazione del 7 novembre 2026, disciplinando il sostegno istituzionale e l'utilizzo della piazza.
Il patrocinio rappresenta il riconoscimento dell'interesse dell'iniziativa per la comunità. Non equivale automaticamente a un contributo economico.
💰 Cifre coinvolte?
Nell'oggetto dell'atto non sono indicati contributi economici. L'eventuale valore dell'utilizzo dello spazio pubblico va distinto da un trasferimento di denaro.
🏢 Azienda o soggetto coinvolto?
Parrocchia Santa Maria e San Giovanni Evangelista di Caselle Torinese, organizzatrice dell'iniziativa.
🔎 Pro e Contro:
✔️ Pro
Valorizzazione delle tradizioni autunnali.
Opportunità di socializzazione per i cittadini.
Utilizzo degli spazi pubblici per iniziative comunitarie.
❌ Contro e aspetti da monitorare
Necessità di gestire sicurezza, pulizia e occupazione della piazza.
Possibili limitazioni temporanee all'utilizzo ordinario dello spazio.
Opportunità di chiarire eventuali costi indiretti sostenuti dal Comune.
🔍 Note tecniche:
Delibera di Giunta n. 178/2026.
Manifestazione prevista il 7 novembre 2026.
Spazio interessato: piazza Boschiassi.
Il patrocinio non sostituisce eventuali autorizzazioni operative necessarie.
📄 Delibera n. 179 del 02/11/2026
Oggetto originale: ASSOCIAZIONE LIBERE GABBIE – STAGIONE TEATRALE/ARTISTICA 2026-2027 – CONCESSIONE PATROCINIO E UTILIZZO SALA F.LLI CERVI – PROVVEDIMENTI.
🏠 Contesto generale:
L'associazione Libere Gabbie promuove attività teatrali e artistiche sul territorio casellese. La disponibilità di uno spazio pubblico come la Sala Fratelli Cervi permette di realizzare iniziative culturali rivolte alla cittadinanza.
💬 Cos'è successo?
La Giunta ha deliberato in merito alla concessione del patrocinio e all'utilizzo della Sala Fratelli Cervi per la stagione teatrale e artistica 2026-2027.
L'iniziativa si inserisce nelle attività di valorizzazione delle associazioni e della cultura locale.
Il Comune mette a disposizione il proprio sostegno istituzionale e disciplina l'impiego della struttura.
💰 Cifre coinvolte?
Non risulta indicato nell'oggetto un contributo economico diretto. L'eventuale gratuità della sala e i costi di gestione devono essere valutati separatamente.
🏢 Azienda o soggetto coinvolto?
Associazione Libere Gabbie, promotrice della stagione teatrale e artistica.
🔎 Pro e Contro:
✔️ Pro
Arricchimento dell'offerta culturale cittadina.
Sostegno alle realtà associative del territorio.
Valorizzazione di una struttura pubblica.
Possibilità di coinvolgere un pubblico di diverse età.
❌ Contro e aspetti da monitorare
Costi di gestione, pulizia e manutenzione della sala.
Necessità di coordinare le date con altri utilizzatori.
Opportunità di verificare l'effettiva partecipazione del pubblico.
🔍 Note tecniche:
Delibera n. 179/2026.
Stagione di riferimento: 2026-2027.
Struttura: Sala Fratelli Cervi.
Patrocinio e utilizzo della struttura sono forme di sostegno distinte da un contributo economico.
📄 Delibera n. 180 del 02/11/2026
Oggetto originale: ART. 175 COMMA 5-BIS LETTERA E-BIS) D. LGS. 18 AGOSTO 2000 N. 267 – VARIAZIONE COMPENSATIVA TRA MACROAGGREGATI DELLO STESSO PROGRAMMA ALL'INTERNO DELLA STESSA MISSIONE.
🏠 Contesto generale:
Il Comune aveva precedentemente modificato il bilancio per affrontare una situazione di emergenza abitativa.
La variazione originaria ammontava a 3.000 euro. Le risorse non sono state utilizzate interamente e occorre ora adeguare la loro collocazione contabile.
💬 Cos'è successo?
Con la delibera n. 130 del 20 luglio 2026 erano stati spostati fondi per assicurare la copertura di spese connesse a un'emergenza abitativa.
La Giunta dispone ora una variazione compensativa tra capitoli della stessa missione e dello stesso programma, ricollocando la parte non utilizzata delle risorse.
La modifica riguarda le politiche sociali e, in particolare, gli interventi per le famiglie e le spese di sistemazione temporanea a seguito di ordinanze di inagibilità.
Il bilancio complessivo non cambia.
💰 Cifre coinvolte?
€ 3.000,00: precedente variazione per l'emergenza abitativa.
€ 1.500,00: somma oggetto della nuova variazione.
€ 0,00: incremento netto del bilancio.
🏢 Azienda o soggetto coinvolto?
Non è prevista un'azienda affidataria.
Settori comunali interessati: Servizi alla Persona e Finanze.
🔎 Pro e Contro:
✔️ Pro
Adeguamento delle risorse alle necessità effettive.
Mantenimento degli equilibri di bilancio.
Tracciabilità degli spostamenti contabili.
Corretta gestione delle risorse destinate al welfare.
❌ Contro e aspetti da monitorare
Necessità di mantenere risorse sufficienti per eventuali nuove emergenze.
Opportunità di verificare che le somme siano utilizzate secondo la loro destinazione.
Possibile necessità di ulteriori variazioni se cambiano i bisogni abitativi.
🔍 Note tecniche:
Missione 12: diritti sociali, politiche sociali e famiglia.
Programma 5: interventi per le famiglie.
Capitoli interessati: 22082 e 22187.
Responsabile del procedimento: dott.ssa Beatrice Narciso.
Variazione approvata all'unanimità.
Nessuna modifica al totale del bilancio 2026-2028.
📄 Delibera n. 181 del 02/11/2026
Oggetto originale: AZIONI DI POLITICA ATTIVA DEL LAVORO PER LA REALIZZAZIONE DI PROGETTI DI PUBBLICA UTILITÀ – PPU IN ATTUAZIONE DELL'ATTO DI INDIRIZZO DI CUI ALLA D.G.R. N. 17-8702 DEL 03/06/2024 E DELLA D.D. N. 460 DEL 30/09/2026 – INDIRIZZI.
🏠 Contesto generale:
La Regione Piemonte sostiene progetti finalizzati a favorire il reinserimento lavorativo di persone disoccupate in condizioni di svantaggio.
I Progetti di Pubblica Utilità permettono di realizzare attività temporanee di interesse collettivo, attraverso collaborazioni tra enti pubblici e imprese private.
💬 Cos'è successo?
La Giunta affronta la partecipazione del Comune alle opportunità previste dal programma regionale.
Le attività ammissibili comprendono:
Tutela e valorizzazione dell'ambiente.
Conservazione e valorizzazione dei beni culturali.
Digitalizzazione della pubblica amministrazione.
Servizi di pubblica utilità e interesse sociale.
I partecipanti vengono assunti temporaneamente dalle imprese partner, che svolgono attività nell'interesse dell'ente pubblico.
La delibera rappresenta un passaggio di indirizzo amministrativo: non deve essere confusa con l'avvenuta assunzione di lavoratori.
💰 Cifre coinvolte?
Per la Misura A, il programma regionale prevede:
90%: finanziamento regionale del costo ammissibile del progetto.
10% minimo: cofinanziamento del partenariato proponente e/o di altri soggetti.
Quanto ai destinatari, sono previste quote per persone in carico ai servizi socioassistenziali in gravi condizioni economiche e per disoccupati di lunga durata con almeno 30 anni.
Le percentuali sono quelle del programma regionale, non rappresentano persone già selezionate dal Comune.
🏢 Azienda o soggetto coinvolto?
Regione Piemonte: ente promotore e finanziatore del programma.
Comune di Caselle Torinese: soggetto pubblico interessato alla progettazione.
Imprese private partner: soggetti che potranno assumere temporaneamente i lavoratori.
Non è opportuno attribuire l'esecuzione del progetto a un'impresa specifica senza un atto di individuazione.
🔎 Pro e Contro:
✔️ Pro
Opportunità lavorative per persone in difficoltà.
Possibilità di acquisire nuove competenze professionali.
Realizzazione di servizi utili alla collettività.
Finanziamento regionale prevalente.
Collaborazione tra amministrazione pubblica e imprese.
❌ Contro e aspetti da monitorare
Carattere temporaneo dell'occupazione.
Necessità di individuare partner affidabili.
Obblighi di rendicontazione e gestione amministrativa.
Necessità di assicurare un adeguato accompagnamento lavorativo.
Risultati occupazionali successivi non garantiti.
🔍 Note tecniche:
Programma regionale FSE+ 2021-2027.
D.G.R. Piemonte n. 17-8702 del 3 giugno 2024.
Determinazione regionale n. 460 del 30 settembre 2026.
Possibilità di partenariati pubblico-privati.
Il finanziamento dipende dalle condizioni del bando e dall'ammissione dei progetti.
📄 Delibera n. 182 del 02/11/2026
Oggetto originale: MANIFESTAZIONE DENOMINATA "GUACHITOS FESTA" – CONCESSIONE PATROCINIO, PRATO FIERA E STRUTTURA PALATENDA 6-7-8 NOVEMBRE 2026 – PROVVEDIMENTI.
🏠 Contesto generale:
L'associazione di promozione sociale ROSSOGRABAU propone un evento culturale e musicale denominato Guachitos Festa, da svolgersi presso Prato Fiera e Palatenda.
L'iniziativa prevede attività gratuite aperte alla comunità.
💬 Cos'è successo?
L'associazione ha presentato richiesta al Comune il 2 novembre 2026, protocollo n. 28260.
La Giunta concede il patrocinio e l'utilizzo del Palatenda e dell'area Prato Fiera per la manifestazione.
L'atto prevede anche l'uso gratuito di attrezzature comunali.
L'organizzatore deve rispettare le prescrizioni di sicurezza, mantenere il decoro degli spazi e restituirli puliti al termine dell'evento.
La responsabilità organizzativa e quella relativa alla sicurezza restano in capo al soggetto proponente, secondo quanto stabilito dalla delibera.
💰 Cifre coinvolte?
Nessun contributo economico diretto richiesto dall'associazione.
Sono previsti:
Utilizzo degli spazi comunali.
Utilizzo gratuito di attrezzature comunali.
Esenzione dal canone per le occupazioni ammesse dal regolamento.
Eccezione importante: l'area dedicata alla somministrazione di alimenti e bevande resta soggetta al pagamento del canone di occupazione del suolo pubblico.
🏢 Azienda o soggetto coinvolto?
Associazione di Promozione Sociale ROSSOGRABAU
Sede legale: via del Giardino 77, Vecchiano (PI).
P. IVA: 02147960500.
🔎 Pro e Contro:
✔️ Pro
Eventi culturali e musicali gratuiti.
Possibilità di aggregazione sociale.
Utilizzo di strutture pubbliche per attività collettive.
Nessun contributo monetario diretto richiesto al Comune.
❌ Contro e aspetti da monitorare
Necessità di garantire sicurezza e gestione delle emergenze.
Possibili costi indiretti di utilizzo delle strutture.
Controllo delle condizioni di pulizia alla riconsegna.
Verifica del pagamento del canone per le aree di somministrazione.
🔍 Note tecniche:
Protocollo richiesta n. 28260 del 02/11/2026.
Manifestazione: 6, 7 e 8 novembre 2026.
Luogo: Palatenda e Prato Fiera.
Obblighi di sicurezza a carico dell'organizzatore.
Esenzione dal canone secondo il regolamento comunale, con eccezione per l'area di somministrazione.
Approvazione unanime.
dlg_00182_03-11-2026.pdfdlg_00182_03-11-2026.pdf
📄 Delibera n. 183 del 02/11/2026
Oggetto originale: CCNL 2025-2027 – COSTITUZIONE DELEGAZIONE TRATTANTE DI PARTE DATORIALE PER LA STIPULA DEI CONTRATTI INTEGRATIVI E INDIVIDUAZIONE RAPPRESENTANTI DELL'AMMINISTRAZIONE IN SEDE DI CONFRONTO CON LA DELEGAZIONE SINDACALE.
🏠 Contesto generale:
Il nuovo Contratto Collettivo Nazionale di Lavoro 2025-2027, sottoscritto il 28 ottobre 2026, richiede di organizzare le relazioni sindacali e la contrattazione integrativa all'interno dell'ente.
Il Comune deve individuare i propri rappresentanti autorizzati a trattare con le organizzazioni sindacali.
💬 Cos'è successo?
La Giunta costituisce la delegazione trattante di parte datoriale, composta da:
Segretario generale: presidente.
Dirigente dell'Area Tecnica: componente.
Responsabile del Settore Affari Generali: componente.
Questi rappresentanti conducono le trattative e partecipano al confronto con le rappresentanze sindacali.
La sottoscrizione definitiva degli accordi integrativi richiede comunque l'autorizzazione formale della Giunta.
Gli accordi entreranno in vigore il giorno successivo alla sottoscrizione definitiva.
💰 Cifre coinvolte?
Nessun nuovo impegno di spesa previsto dalla delibera.
Eventuali effetti economici dei futuri accordi dovranno essere valutati nei relativi procedimenti.
🏢 Azienda o soggetto coinvolto?
Non è coinvolta un'azienda esterna.
I soggetti interessati sono l'amministrazione comunale, la RSU e le organizzazioni sindacali di categoria.
🔎 Pro e Contro:
✔️ Pro
Individuazione chiara dei rappresentanti dell'ente.
Organizzazione delle relazioni sindacali.
Definizione delle responsabilità negoziali.
Controllo finale della Giunta sugli accordi.
❌ Contro e aspetti da monitorare
Possibili tempi lunghi nella contrattazione.
Necessità di conciliare richieste sindacali e disponibilità finanziarie.
Rischio di ritardi nella conclusione degli accordi integrativi.
🔍 Note tecniche:
CCNL 2025-2027 sottoscritto il 28/10/2026.
Richiamata la precedente delibera n. 52 del 09/03/2026.
Nessun impegno di spesa.
Pubblicazione nella sezione Amministrazione trasparente.
Immediata eseguibilità per consentire la rapida definizione della contrattazione integrativa.
dlg_00183_03-11-2026.pdf
📋 DETERMINAZIONI DIRIGENZIALI
📄 Determinazione n. 773 del 04/11/2026
Oggetto originale: SETTORE OPERE PUBBLICHE – REIMPUTAZIONE AL 2027 IMPEGNI SPESA DELLE SPESE DI INVESTIMENTO IN CORSO DI REALIZZAZIONE NEL 2026 – IMPEGNI SPESA.
🏠 Contesto generale:
Il Comune sta realizzando diversi investimenti in edifici e infrastrutture pubbliche. Alcune spese, pur essendo già impegnate, sono previste nell'esercizio finanziario successivo.
È quindi necessario aggiornare la programmazione contabile affinché le risorse risultino disponibili nell'anno in cui i pagamenti saranno dovuti.
💬 Cos'è successo?
Il Settore Opere Pubbliche dispone la reimputazione al 2027 di impegni relativi a diversi interventi:
Recupero funzionale dell'ex stazione ferroviaria di piazza Matteotti, secondo lotto.
Ampliamento della scuola secondaria A. Demonte.
Riqualificazione dell'ex presidio socioassistenziale Baulino in nuova sede comunale unificata.
Recupero dell'ex stazione ferroviaria, primo lotto.
Adeguamento degli impianti dell'asilo nido Isola Felice.
Non si tratta dell'approvazione di nuovi progetti, ma di un aggiornamento temporale degli impegni economici già assunti.
💰 Cifre coinvolte?
Tra gli importi trasferiti al 2027 risultano:
Intervento | Importo reimputato |
|---|---|
Ex stazione ferroviaria, secondo lotto | € 195.455,88 |
Scuola A. Demonte | € 33.110,26 |
Ex presidio Baulino | € 28.696,67 |
Ex stazione ferroviaria, primo lotto | € 4.328,71 |
Asilo nido Isola Felice | € 4.016,14 |
Totale delle voci riportate | € 265.607,66 |
Le cifre sono riferite agli impegni reimputati, non al costo complessivo dei singoli interventi.
🏢 Aziende o soggetti coinvolti?
Per l'ex stazione ferroviaria, secondo lotto, risultano tra i soggetti richiamati:
S.I.C.E.T. S.r.l.
Ital Impianti
Architetto Dario Zanon
Ingegnere Goffi
Sono inoltre presenti impegni relativi a fornitori, personale e incentivi tecnici.
🔎 Pro e Contro:
✔️ Pro
Migliore corrispondenza tra programmazione dei lavori e pagamenti.
Conservazione della copertura finanziaria degli interventi.
Maggiore chiarezza nella gestione degli investimenti pluriennali.
❌ Contro e aspetti da monitorare
La reimputazione può accompagnare uno slittamento del calendario delle attività.
Necessità di verificare il rispetto dei cronoprogrammi.
Possibili conseguenze sui tempi di completamento delle opere, da accertare attraverso gli atti tecnici.
🔍 Note tecniche:
Settore responsabile: Opere Pubbliche.
Dirigente dell'Area Tecnica: ing. Matteo Tricarico.
Esercizio di origine: 2026.
Esercizio di destinazione: 2027.
Utilizzo del Fondo pluriennale vincolato.
La determinazione è collegata alla successiva variazione di bilancio n. 780/2026.
det_00773_04-11-2026.pdfdet_00773_04-11-2026.pdf
📄 Determinazione n. 775 del 04/11/2026
Oggetto originale: SETTORE AFFARI GENERALI – TELEFONIA MOBILE (ID 2900) – AFFIDAMENTO BIENNALE TRAMITE CONVENZIONE CONSIP DI N. 9 UTENZE RICARICABILI TRAFFICO VOCE/DATI – PERIODO 01/01/2027-31/12/2028 PROROGABILE DI ULTERIORI SEI MESI – IMPEGNI DI SPESA – CIG BD8289A6F3.
🏠 Contesto generale:
Il Comune utilizza utenze mobili per le comunicazioni di servizio. Occorre assicurare continuità al servizio dopo la scadenza della precedente convenzione.
La nuova fornitura viene acquisita attraverso Consip, il sistema nazionale di acquisto utilizzato dalle pubbliche amministrazioni.
💬 Cos'è successo?
Il Comune aderisce alla convenzione Telefonia Mobile 10, aggiudicata a Fastweb S.p.A.
La fornitura riguarda nove utenze con piano tariffario P50, che comprende per ciascuna linea:
Minuti nazionali illimitati.
300 SMS.
10 MMS.
50 GB di traffico dati.
Il servizio decorre dal 1° gennaio 2027 al 31 dicembre 2028, con possibilità di proroga di sei mesi.
💰 Cifre coinvolte?
Il canone contrattuale indicato è di € 3,33 mensili per utenza, IVA esclusa.
Voce | Importo calcolato |
|---|---|
Canone mensile per nove utenze | € 29,97 |
Canone annuo, IVA esclusa | € 359,64 |
Canone biennale, IVA esclusa | € 719,28 |
Canone biennale, IVA al 22% | € 877,52 |
Gli importi annuali e biennali della tabella sono calcolati sulla tariffa indicata, senza eventuali servizi aggiuntivi o altri addebiti.
🏢 Azienda coinvolta?
Fastweb S.p.A.
Sede: piazza Adriano Olivetti 1, Milano.
P. IVA: 12878470157.
La società è aggiudicataria della convenzione Consip.
🔎 Pro e Contro:
✔️ Pro
Canone unitario contenuto.
Continuità delle comunicazioni istituzionali.
Condizioni contrattuali definite attraverso una convenzione centralizzata.
Dotazione dati e chiamate adeguata a numerosi utilizzi ordinari.
❌ Contro e aspetti da monitorare
Necessità di verificare la copertura telefonica nelle aree di utilizzo.
Eventuali costi aggiuntivi non compresi nel piano.
Dipendenza da un unico operatore per tutte le utenze.
Corretta gestione della migrazione dal precedente contratto.
🔍 Note tecniche:
Convenzione Consip Telefonia Mobile 10, ID 2900.
Piano tariffario P50.
Periodo contrattuale: 2027-2028.
Proroga possibile: sei mesi.
CIG: BD8289A6F3.
Precedente proroga del servizio disposta con determinazione n. 762/2026.
det_00775_04-11-2026.pdf
📄 Determinazione n. 776 del 04/11/2026
Oggetto originale: SETTORE VIGILANZA – SERVIZIO DI RISCOSSIONE COATTIVA ENTRATE TRIBUTARIE ED EXTRATRIBUTARIE: VARIAZIONI IN DIMINUZIONE IMPEGNI SPESA PER AGGI E SPESE DI NOTIFICA – SOCIETÀ STEP SRL – VARIAZIONI IN AUMENTO IMPEGNI SPESA PER AGGI E SPESE DI NOTIFICA – SOCIETÀ SOGET SPA.
🏠 Contesto generale:
Il Comune utilizza società specializzate per la riscossione coattiva delle somme non versate spontaneamente dai debitori.
I costi del servizio comprendono compensi di riscossione, denominati aggi, e spese per notifiche e procedure.
💬 Cos'è successo?
Il Settore Vigilanza verifica che le somme inizialmente impegnate a favore di STEP risultano superiori al fabbisogno dell'anno.
Al contrario, gli impegni a favore di SOGET risultano insufficienti rispetto all'attività di riscossione effettuata.
Si procede quindi a ridurre gli impegni STEP e ad aumentare quelli SOGET.
💰 Cifre coinvolte?
Voce | STEP | SOGET |
|---|---|---|
Aggi di riscossione | − € 8.000 | + € 8.000 |
Spese di notifica | − € 10.000 | + € 10.000 |
Totale variazione | − € 18.000 | + € 18.000 |
Saldo complessivo delle variazioni: € 0.
È una redistribuzione di impegni già previsti, non un aumento netto della spesa.
🏢 Aziende coinvolte?
STEP S.r.l., con sede a Sorso (SS), via Gramsci 28.
SOGET S.p.A., società coinvolta nella gestione delle riscossioni.
🔎 Pro e Contro:
✔️ Pro
Adeguamento degli impegni alle esigenze effettive.
Nessun incremento netto delle somme complessivamente impegnate.
Maggiore precisione nella contabilità del servizio.
❌ Contro e aspetti da monitorare
Opportunità di verificare perché l'attività risulti diversa dalle previsioni.
Necessità di controllare i costi effettivi delle procedure di riscossione.
Possibile complessità nella gestione contemporanea di posizioni affidate a operatori differenti.
🔍 Note tecniche:
Settore: Vigilanza.
Capitolo 8765: aggi di riscossione.
Capitolo 8755: spese di notifica.
Impegni STEP: 876/2026 e 877/2026.
Impegni SOGET: 665/2026 e 666/2026.
CIG STEP: BB6EA9FE7B.
CIG SOGET: BDA1355FD9F.
det_00776_04-11-2026.pdf
📄 Determinazione n. 777 del 04/11/2026
Oggetto originale: SETTORE EDILIZIA PRIVATA/SERVIZIO ATTIVITÀ ECONOMICHE – VARIAZIONE IMPEGNO SPESA E LIQUIDAZIONE CONTRIBUTO AD ASSOCIAZIONE UNITRE DI CASELLE TORINESE.
🏠 Contesto generale:
Nell'ambito del Settembre Casellese 2026, il Comune aveva concesso un contributo all'associazione UNITRE per le iniziative culturali organizzate durante i festeggiamenti patronali.
Il pagamento è subordinato alla presentazione e alla verifica del rendiconto delle spese.
💬 Cos'è successo?
L'associazione ha presentato la documentazione relativa alle iniziative realizzate.
Gli uffici hanno verificato le spese ammissibili secondo il regolamento comunale e determinato il contributo effettivamente liquidabile.
L'importo risultante è inferiore a quello originariamente concesso, quindi la parte residua viene svincolata.
💰 Cifre coinvolte?
Voce | Importo |
|---|---|
Contributo inizialmente concesso | € 1.400,00 |
Spese ammissibili rendicontate | € 1.642,53 |
Contributo liquidato | € 1.314,00 |
Somma svincolata | € 86,00 |
Il contributo liquidato corrisponde, con arrotondamento, all'80% delle spese ammissibili.
🏢 Azienda o soggetto coinvolto?
UNITRE di Caselle Torinese ETS APS
Presidente: Enzo Carlone.
Sede: via B. Bona 29, Caselle Torinese.
Codice fiscale: 92033080018.
🔎 Pro e Contro:
✔️ Pro
Sostegno alle attività culturali e associative.
Liquidazione collegata a spese documentate.
Riduzione del contributo rispetto all'impegno originario.
Applicazione dei criteri del regolamento comunale.
❌ Contro e aspetti da monitorare
Necessità per le associazioni di sostenere e documentare le spese.
Contributo che non copre l'intero costo dell'iniziativa.
Importanza di mantenere criteri uniformi tra i beneficiari.
🔍 Note tecniche:
Delibera originaria: n. 139 del 24/07/2026.
Determinazione di impegno: n. 530/2026.
Impegno contabile: 1236/2026.
Capitolo 14600: attività culturali.
Rendiconto approvato.
Tracciabilità dei pagamenti verificata.
Osservazione documentale: nel testo compare un riferimento al rendiconto datato 30/12/2026, successivo alla data della determinazione del 4 novembre. È un'incongruenza cronologica da verificare sull'originale, senza presumere quale sia la data corretta.
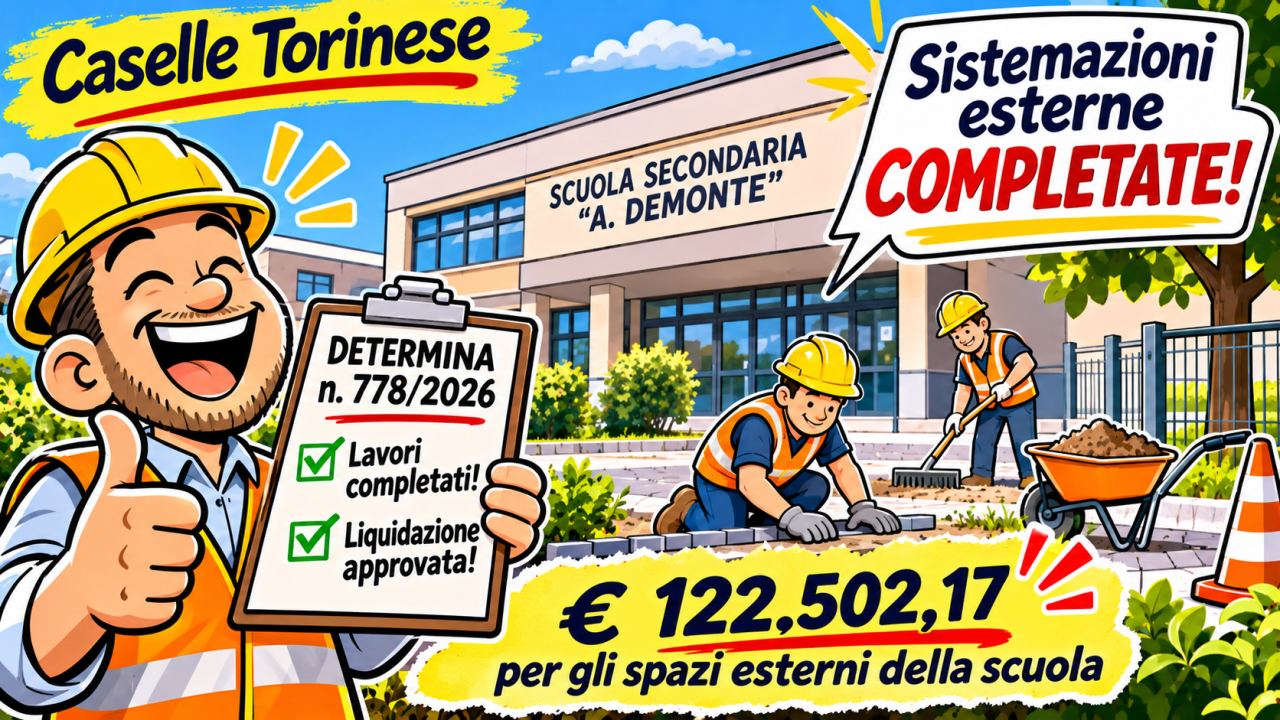
📄 Determinazione n. 778 del 04/11/2026
Oggetto originale: SETTORE OPERE PUBBLICHE – LAVORI DI AMPLIAMENTO DELLA SCUOLA SECONDARIA DI 1° GRADO “A. DEMONTE” PROGETTO DI COMPLETAMENTO LOTTO 2. SISTEMAZIONI ESTERNE. CIG LAVORI BC9E9E0737 – CUP G82B26014940004. APPROVAZIONE 1° SAL PARI AL FINALE. LIQUIDAZIONE.
🏠 Contesto generale:
Il Comune sta completando gli interventi sulle aree esterne della scuola secondaria A. Demonte.
Le opere comprendono la riqualificazione degli spazi all'interno della recinzione scolastica e la realizzazione di nuovi accessi veicolari.
Gli accessi devono servire anche la nuova palestra e consentire il passaggio di eventuali mezzi di soccorso durante attività ed eventi.
💬 Cos'è successo?
Con questa determinazione viene approvato il primo stato di avanzamento dei lavori (SAL), che coincide con quello finale.
Il documento contabile è stato redatto dall'ing. Lorenzo Rolle, incaricato della direzione lavori.
Il Comune dispone la liquidazione delle somme alle imprese che hanno eseguito le lavorazioni:
DIEFFE Costruzioni Generali S.r.l., affidataria principale.
S.I.C.E.T. S.r.l., impresa subappaltatrice autorizzata.
Il provvedimento approva la contabilità finale dei lavori oggetto del SAL e il relativo certificato di pagamento. Non costituisce, da solo, prova di ogni successivo adempimento amministrativo o tecnico relativo all'opera.
💰 Cifre coinvolte?
Totale liquidazione IVA compresa
€ 122.502,17
Destinatario | Importo IVA inclusa |
|---|---|
S.I.C.E.T. S.r.l. | € 60.319,58 |
DIEFFE Costruzioni Generali S.r.l. | € 62.182,59 |
Totale | € 122.502,17 |
Ulteriori riferimenti economici:
Quadro economico iniziale del progetto: € 145.000,00.
Importo complessivo dei lavori affidati a DIEFFE, comprensivo di oneri della sicurezza e IVA: € 123.101,19.
Importo del SAL finale al netto dell'IVA: € 111.365,61.
La differenza tra l'importo affidato e quello liquidato non deve essere automaticamente considerata un risparmio definitivo senza esaminare tutti i documenti di chiusura dell'appalto.
🏢 Aziende coinvolte?
DIEFFE Costruzioni Generali S.r.l.
Sede: via Luxemburg 13, Collegno (TO).
P. IVA: 10254480014.
Ruolo: affidataria principale dei lavori.
S.I.C.E.T. S.r.l.
Sede legale: via Aosta 71, Ivrea (TO).
Sede operativa: Pavone Canavese (TO).
P. IVA: 07018900014.
Ruolo: impresa subappaltatrice autorizzata.
🔎 Pro e Contro:
✔️ Pro
Miglioramento degli spazi esterni scolastici.
Accessi funzionali anche ai mezzi di emergenza.
Pagamenti collegati a lavorazioni contabilizzate.
Presenza di direzione lavori e certificazione contabile.
❌ Contro e aspetti da monitorare
Necessità di verificare la regolare esecuzione finale.
Controllo della sicurezza degli accessi veicolari rispetto ai percorsi degli studenti.
Verifica di eventuali lavori residui, difetti o interventi correttivi.
Coordinamento delle responsabilità tra affidataria e subappaltatrice.
🔍 Note tecniche:
Progetto: completamento lotto 2.
CIG: BC9E9E0737.
CUP: G82B26014940004.
Direttore lavori: ing. Lorenzo Rolle.
Affidamento principale: determinazione n. 562/2026.
Autorizzazione subappalto: determinazione n. 710/2026.
Capitolo di spesa: 26823.
Copertura indicata: avanzo libero di amministrazione.
det_00778_04-11-2026.pdf
📄 Determinazione n. 779 del 05/11/2026
Oggetto originale: SETTORE VIGILANZA – PROVENTI INUTILIZZABILITÀ VEICOLI SOTTOPOSTI A FERMO AMMINISTRATIVO – ACCERTAMENTO D'ENTRATA.
🏠 Contesto generale:
Il Comune ha istituito un servizio per il rilascio delle attestazioni di inutilizzabilità dei veicoli sottoposti a fermo amministrativo.
La certificazione permette, nei casi previsti, di procedere alla radiazione e rottamazione di veicoli non più utilizzabili.
💬 Cos'è successo?
Due cittadini hanno richiesto il rilascio dell'attestazione necessaria per la rottamazione dei rispettivi veicoli.
Entrambi hanno versato la tariffa stabilita dal Comune.
Il Settore Vigilanza procede quindi all'accertamento contabile delle somme già pervenute alla tesoreria.
L'atto non istituisce una nuova tariffa: registra entrate derivanti da un servizio già approvato.
💰 Cifre coinvolte?
Voce | Importo |
|---|---|
Tariffa per singola attestazione | € 100,00 |
Attestazioni richieste | 2 |
Entrata complessiva accertata | € 200,00 |
🏢 Azienda o soggetto coinvolto?
Non è prevista un'azienda affidataria.
Il servizio è gestito dal Comune attraverso il Settore Vigilanza.
🔎 Pro e Contro:
✔️ Pro
Possibilità di regolarizzare situazioni relative a veicoli inutilizzabili.
Agevolazione delle procedure di rottamazione.
Registrazione delle entrate effettivamente versate.
Potenziale beneficio ambientale attraverso lo smaltimento corretto dei mezzi.
❌ Contro e aspetti da monitorare
Costo del servizio a carico del richiedente.
Necessità di verificare attentamente l'effettiva inutilizzabilità.
Possibile complessità delle procedure per i cittadini.
🔍 Note tecniche:
Settore: Vigilanza.
Servizio istituito con delibera n. 148 del 14/08/2026.
Tariffa comunale: € 100,00.
Entrate registrate in tesoreria.
Riferimento alla legge n. 14 del 26 gennaio 2026, richiamata nell'atto.
📄 Determinazione n. 780 del 05/11/2026
Oggetto originale: VARIAZIONE BILANCIO 2026/2028 – SETTORE LAVORI PUBBLICI – ART. 175 C. 5 QUATER LETT. E-BIS – FPV – D. LGS. 267/2000.
🏠 Contesto generale:
La realizzazione di opere pubbliche può estendersi su più esercizi finanziari.
Quando cambiano le previsioni temporali dei lavori e dei pagamenti, il Comune deve aggiornare gli stanziamenti contabili collegati agli investimenti.
Il Fondo pluriennale vincolato permette di mantenere il collegamento tra risorse finanziarie e spese previste negli esercizi successivi.
💬 Cos'è successo?
Il Settore Finanze approva una variazione del bilancio 2026-2028 e del Piano esecutivo di gestione.
La modifica riguarda la distribuzione degli stanziamenti collegati a diversi interventi:
Nuova area sportiva di via Venaria.
Sistemazione della viabilità comunale ex SP2.
Nuovo parcheggio nell'area dell'ex stazione ferroviaria.
Trasformazione dell'ex scuola Collodi in centro medico, con intervento sull'ascensore.
Investimenti interessati dalla determinazione n. 773/2026.
La variazione adegua i capitoli del Fondo pluriennale vincolato alla programmazione aggiornata.
💰 Cifre coinvolte?
L'atto rinvia ai prospetti allegati A e B per il dettaglio delle variazioni.
Non è possibile indicare un importo complessivo verificato della variazione sulla base del solo testo principale.
Il documento precisa che:
È mantenuto il pareggio economico-finanziario.
Non sono previsti ulteriori effetti sulla situazione economico-finanziaria o sul patrimonio dell'ente.
🏢 Azienda o soggetto coinvolto?
Non viene individuata una nuova azienda affidataria.
I settori interessati sono:
Settore Finanze.
Settore Opere Pubbliche.
Responsabile del Settore Finanze: dott.ssa Beatrice Narciso.
🔎 Pro e Contro:
✔️ Pro
Allineamento del bilancio ai tempi degli investimenti.
Conservazione degli equilibri finanziari.
Migliore tracciabilità delle risorse.
Collegamento tra programmazione tecnica e finanziaria.
❌ Contro e aspetti da monitorare
Necessità di verificare l'andamento effettivo dei cantieri.
Possibili ulteriori modifiche se i cronoprogrammi cambiano.
Difficoltà per i cittadini di comprendere l'entità degli spostamenti senza i prospetti allegati.
🔍 Note tecniche:
Bilancio interessato: 2026-2028.
Fondo pluriennale vincolato (FPV).
Allegato A: variazione al bilancio.
Allegato B: variazione al Piano esecutivo di gestione.
Responsabile: Beatrice Narciso.
Nel testo è richiamata la lettera e-bis dell'articolo 175, comma 5-quater; nel dispositivo compare invece la lettera b). È una differenza di riferimenti da verificare, senza attribuirle automaticamente conseguenze sulla validità dell'atto.
det_00780_05-11-2026.pdfdet_00780_05-11-2026.pdf
📄 Determinazione n. 781 del 05/11/2026
Oggetto originale: SETTORE VIGILANZA – RENDICONTAZIONE RUOLI ANNI 2013/2014/2015 DA UNIONE NET MESI LUGLIO E AGOSTO 2026 – ACCERTAMENTI DI ENTRATA. DIRITTI DI NOTIFICA, SPESE ESECUTIVE ED AGGIO – IMPEGNO SPESA E LIQUIDAZIONE A FAVORE DI UNIONE NET.
🏠 Contesto generale:
Fino al 31 dicembre 2015 il servizio di vigilanza era gestito in forma associata attraverso l'Unione NET.
Alcune posizioni relative a violazioni del Codice della strada risalenti agli anni 2013, 2014 e 2015 risultano ancora oggetto di attività di riscossione.
Le somme recuperate devono essere correttamente registrate e devono essere riconosciute le spese spettanti ai soggetti coinvolti nella gestione.
💬 Cos'è successo?
L'Unione NET ha trasmesso la rendicontazione delle riscossioni effettuate nei mesi di luglio e agosto 2026.
Il Comune procede a registrare le entrate e a gestire i rimborsi relativi a diritti di notifica, spese esecutive e compensi di riscossione.
L'atto riguarda posizioni pregresse e non introduce nuove sanzioni.
💰 Cifre coinvolte?
Incassi complessivi luglio-agosto 2026
€ 2.763,13
Nel dettaglio della rendicontazione risultano:
Incassi di luglio: € 2.018,45.
Incassi di agosto: € 744,68.
Totale: € 2.763,13.
Per luglio viene indicato un rimborso all'Unione NET di € 640,29, comprensivo delle voci di competenza riportate nell'atto.
Il documento richiama un aggio di riscossione del 12,25%, soggetto a IVA al 22%.
🏢 Aziende o soggetti coinvolti?
Unione dei Comuni Nord Est Torino – NET
Soggetto coinvolto nella precedente gestione associata del servizio di vigilanza e nella rendicontazione.
SOGET S.p.A.
Società incaricata della gestione delle posizioni di riscossione richiamate.
🔎 Pro e Contro:
✔️ Pro
Recupero di somme relative a posizioni pregresse.
Aggiornamento delle registrazioni contabili.
Regolarizzazione dei rapporti economici con l'Unione NET.
Tracciabilità delle riscossioni.
❌ Contro e aspetti da monitorare
Tempi molto lunghi tra l'anno delle violazioni e quello della riscossione.
Costi amministrativi delle procedure.
Necessità di verificare il corretto stato delle singole posizioni e i termini applicabili.
Opportunità di valutare l'efficienza complessiva della riscossione rispetto ai relativi costi.
🔍 Note tecniche:
Settore: Vigilanza.
Annualità dei ruoli: 2013, 2014 e 2015.
Periodo della rendicontazione: luglio e agosto 2026.
Gestione storica associata tramite Unione NET.
Servizio di vigilanza rientrato al Comune dal 1° gennaio 2016.
L'atto distingue gli incassi dai costi di notifica, esecuzione e riscossione.
det_00781_05-11-2026.pdf
📬 AVVISI DI PUBBLICAZIONE E DEPOSITO
Per completezza, riporto anche i due avvisi presenti nell'elenco iniziale. Non sono determinazioni o deliberazioni e non sono stati forniti i rispettivi documenti integrali.
📄 Avviso senza numero – Nedelcu Eugen
Oggetto originale: AVVISO DI PUBBLICAZIONE ART. 60 D.P.R. 600 DEL 29/09/1973 1° COMMA LETTERA E – NEDELCU EUGEN.
🏠 Contesto generale:
L'articolo 60 del DPR 600/1973 disciplina particolari modalità di notificazione degli atti tributari.
💬 Cos'è successo?
Risulta pubblicato un avviso di notificazione riferito al destinatario indicato. Non è disponibile il contenuto dell'atto da notificare.
💰 Cifre coinvolte?
Non documentate.
🏢 Azienda o soggetto coinvolto?
Il destinatario dell'avviso è una persona fisica. L'ente che ha originato la notifica non è identificabile con certezza dal solo oggetto.
🔎 Pro e Contro:
✔️ Pro: procedura che consente di dare seguito alle notificazioni nei casi previsti.
❌ Aspetti da monitorare: impossibilità di conoscere dal solo avviso il contenuto, l'importo o le motivazioni dell'atto.
🔍 Note tecniche:
Riferimento: articolo 60, primo comma, lettera e), DPR 600/1973.
Numero dell'avviso non disponibile.
Non è possibile dedurre una violazione o una responsabilità del destinatario.
📄 Avviso senza numero – Lorusso Fabrizio
Oggetto originale: AVVISO DI DEPOSITO ART. 60 D.P.R. 600 DEL 29/09/1973 1° COMMA LETTERA E – LORUSSO FABRIZIO.
🏠 Contesto generale:
L'avviso riguarda una procedura di deposito connessa alla notificazione di un atto tributario.
💬 Cos'è successo?
È segnalato il deposito di un atto riferito al destinatario indicato. Non sono disponibili informazioni sufficienti per ricostruire il procedimento sostanziale.
💰 Cifre coinvolte?
Non documentate.
🏢 Azienda o soggetto coinvolto?
Il destinatario è una persona fisica. Non è identificato un operatore economico.
🔎 Pro e Contro:
✔️ Pro: formalizzazione della procedura di notificazione.
❌ Aspetti da monitorare: il solo avviso non permette di valutare la natura dell'atto né eventuali obblighi economici.
🔍 Note tecniche:
Riferimento: articolo 60, primo comma, lettera e), DPR 600/1973.
Numero dell'avviso non disponibile.
Il contenuto dell'atto depositato non è stato fornito.
Considerazioni conclusive
Dall'insieme dei documenti emergono tre ambiti principali dell'attività amministrativa casellese: gestione degli investimenti pubblici, sostegno alle attività sociali e culturali, e aggiornamento della contabilità comunale.
Tra gli atti economicamente più rilevanti figurano la liquidazione dei lavori esterni della scuola Demonte, la reimputazione delle spese di investimento e le variazioni degli impegni per la riscossione.
Sul piano sociale meritano attenzione i Progetti di Pubblica Utilità, mentre sul versante culturale emergono le concessioni di spazi comunali e il contributo a UNITRE.
Per una valutazione completa dei risultati, resta importante distinguere ciò che gli atti autorizzano da ciò che è stato effettivamente realizzato: una liquidazione documenta un passaggio contabile, un indirizzo politico-amministrativo non equivale ancora all'avvio di un progetto e una variazione di bilancio non rappresenta necessariamente una nuova spesa.